Судалгаа
• Гадаад арилжаа
Өнөөдрийн хөрөнгө оруулалт — маргаашийн боломж
Компанийн шинжилгээний хүрээнд яригдах сэдвүүд
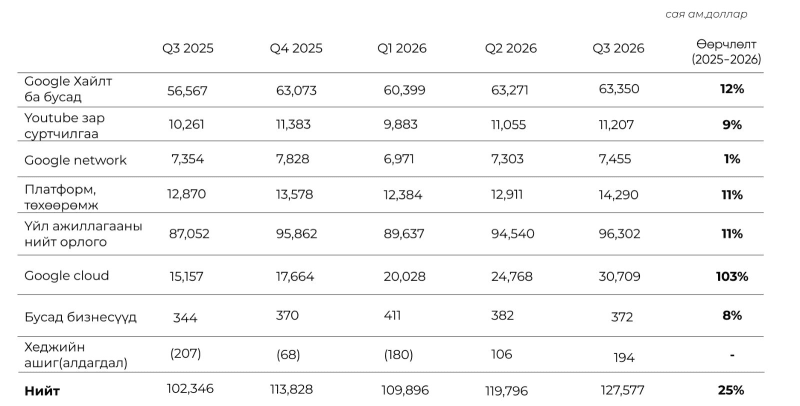
Alphabet-ийн бизнесийн бүтэц ба үйл ажиллагаа
Alphabet нь Google Services, Google Cloud, Other Bets гэсэн гурван үндсэн сегменттэй. 2026 оны III улиралд нийт $127.6 тэрбумын орлогын 75.5%-ийг Google Services, 24.1%-ийг Google Cloud, 0.3%-ийг Other Bets бүрдүүлжээ.
1. Google Services
Компанийн хамгийн том, ашигтай сегмент бөгөөд III улиралд $96.3 тэрбумын орлого олж, 11%-иар өсжээ. Үйл ажиллагааны ашиг $39 тэрбум, ашгийн маржин 41% орчим байна.
Үндсэн дөрвөн чиглэлтэй:
Google Search: Хайлт, Maps, Gmail болон AI Mode-ийн зар сурталчилгааны орлого.
YouTube: Видео, Shorts болон телевизийн зар сурталчилгаа.
Google Network: AdSense, AdMob-оор дамжуулсан бусад веб сайт, аппын зар.
Платформ, захиалга, төхөөрөмж: Google Play, YouTube Premium, Google One, Gemini-ийн төлбөртэй багц, Pixel зэрэг бүтээгдэхүүн.
2. Google Cloud
Alphabet-ийн хамгийн хурдан өсөж буй сегмент. III улиралд орлого хоёр дахин нэмэгдэж, $30.7 тэрбум, үйл ажиллагааны ашиг $11.1 тэрбумд хүрч, ашгийн маржин 36.2% болжээ.
Google Cloud нь байгууллагуудад сервер, AI тооцооллын дэд бүтэц, Gemini API, Vertex AI болон Google Workspace зэрэг үйлчилгээ нийлүүлдэг. Мөн TPU чипийн борлуулалт болон Wiz компанийн орлого өсөлтийг дэмжиж байна. Гэрээт захиалгын үлдэгдэл $561 тэрбумд хүрчээ.
3. Other Bets
Ирээдүйн шинэ технологийн бизнесүүдийг нэгтгэдэг бөгөөд III улиралд $372 саяын орлого, $2 тэрбумын үйл ажиллагааны алдагдалтай ажиллажээ.
Гол бизнес нь жолоочгүй таксины Waymo бөгөөд долоо хоногт 500 мянга гаруй төлбөртэй аялал гүйцэтгэж байна. Мөн Isomorphic Labs, Wing, Calico болон X лаборатори багтдаг.
4. AI стратегийн гол бүтээгдэхүүн
Gemini нь тусдаа сегмент биш харин Google-ийн үндсэн бизнесүүдэд нэгтгэгдсэн AI технологи юм. Gemini 4 Argon болон Carbon загваруудаа танилцуулж, AI бүтээгдэхүүний хөгжүүлэлтээ эрчимжүүлж байгаагаа мэдэгдэв. Мөн Gemini нь Google-ийн хувьд Google Search, YouTube, Gmail зэрэг тэрбум хэрэглэгчтэй бүтээгдэхүүнүүдийн хэмжээнд хүрч, ирээдүйд шинэ орлогын эх үүсвэр бий болгох томоохон хэрэглэгчийн суурь бүрдүүлж байна. Alphabet-ийн гүйцэтгэх захирал Sundar Pichai III улирлын тайлангаа танилцуулах үеэрээ Gemini-г Google-ийн түүхэн дэх хамгийн хурдан өсөлттэй бүтээгдэхүүн хэмээн онцолжээ.
Чип (TPU). Google нь арав гаруй жилийн турш өөрийн Tensor Processing Unit (TPU) чипийг хөгжүүлснээр Nvidia-ийн GPU-ээс хамаарах хамаарлаа бууруулж, AI тооцооллын зардлаа оновчтой болгох боломж бүрдүүлжээ. Мөн Anthropic, Meta зэрэг компаниудад TPU-д суурилсан тооцооллын хүчин чадал, систем нийлүүлэх болсон нь Google Cloud-ийн өсөлтийг дэмжиж байна. Гэвч чип үйлдвэрлэл, дата төвийн хөрөнгө оруулалт өндөр зардал шаарддаг тул орлогын өсөлтийг тогтвортой ашиг, эерэг мөнгөн урсгал болгон хувиргах нь чухал сорилт юм.
Квант (Willow). Google-ийн квант чип алдааны түвшнээ эрс бууруулж, энгийн суперкомпьютерээс 13,000 дахин хурдан тооцоо хийж чадсан байна. Компани арилжааны квант компьютерийг 2029–2030 онд бүтээхээр төлөвлөж байгаа ч зардал нь судалгааны нийт зардлын ердөө 1% орчим. Иймд энэ нь бага зардлаар ирээдүйн том боломжид хийсэн хөрөнгө оруулалт юм.
5. Бусад хөрөнгө оруулалт
Alphabet нь SpaceX болон Anthropic-д томоохон хөрөнгө оруулалт хийсэн. Эдгээрийн үнэлгээний өөрчлөлт үндсэн орлогод бус, үйл ажиллагааны бус ашиг, алдагдалд тусгагдаж, тайлагнасан цэвэр ашиг болон EPS-ийг мэдэгдэхүйц хэлбэлзүүлдэг.
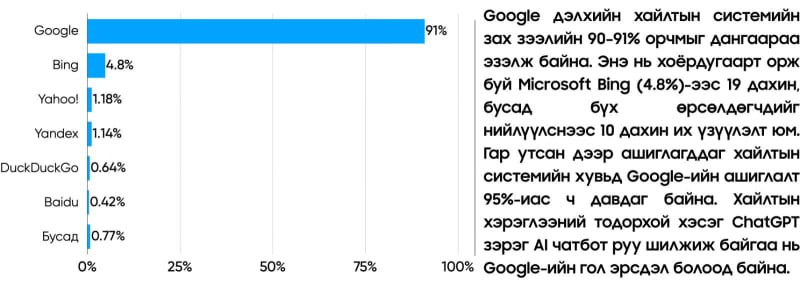
Дэлхийн хайлтын системийн зах зээлд эзлэх хувь.
Дэлхийн үүлэн технологын зах зээлд Google-ын эзлэх хувь.
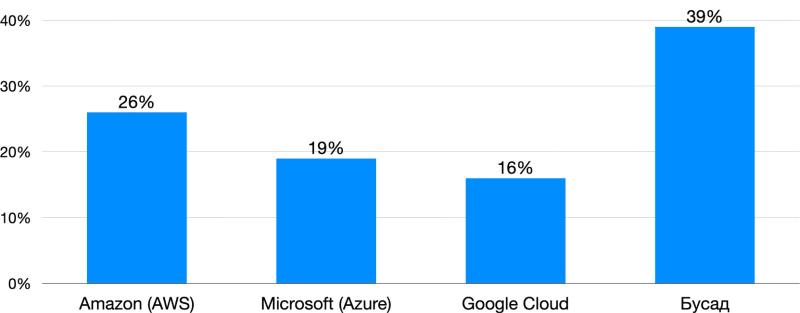
Google Cloud дэлхийн үүлэн технологийн зах зээлийн 16%-ийг эзэлж, Amazon AWS (26%), Microsoft Azure (19%)-ийн дараагаар гуравт орж байна. Гэвч энэ нь Google-ийн хувьд түүхэн дээд үзүүлэлт юм. Нэг жилийн өмнө 30% эзэлж байсан AWS-ийн хувь 26% болж буурсан бол Google-ийн хувь тогтмол өсөж байна. Google Cloud-ын орлого 2026 оны Q3-д 2 дахин өсч, захиалгын нөөц нь $561 тэрбумд хүрсэн нь цаашид ч өсөх суурь болж байна. AI-ийн эрэлтийн нөлөөгөөр cloud дэд бүтцийн зах зээл жилд 40 гаруй хувиар өсөж, улиралд 143 тэрбум $-т хүрсэн. Гурван том тоглогч нийлээд зах зээлийн 63%-ийг хянаж байна.
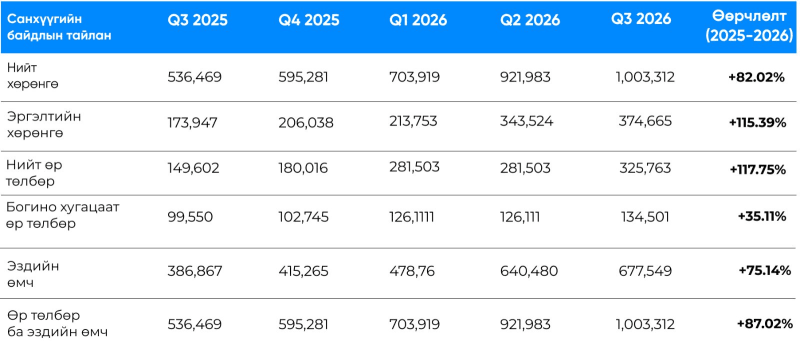
2026 оны III улиралын тайлан дээр буй анхаарах үзүүлэлтүүд.
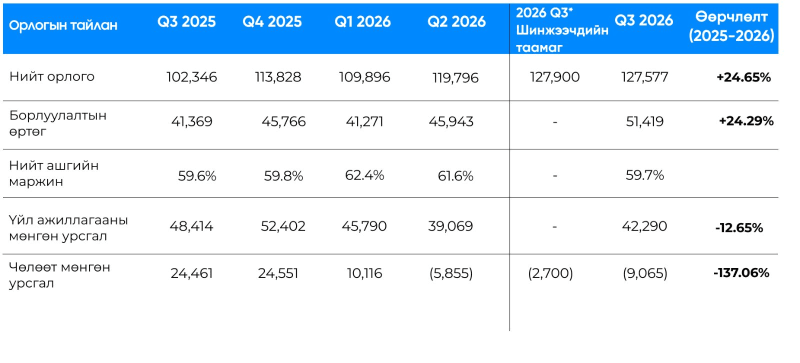
Хөрөнгө оруулалтын зардал (CAPEX)
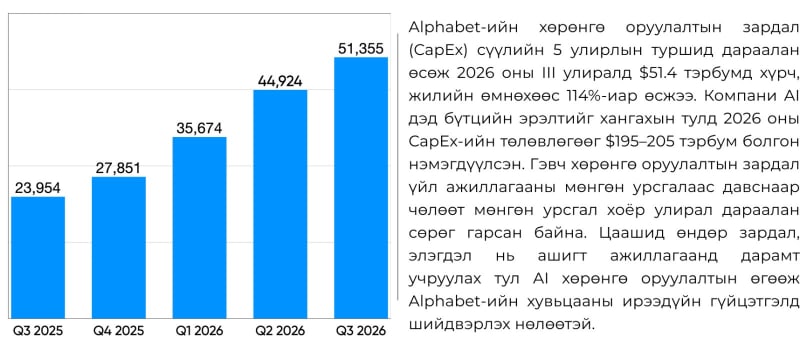
Санхүүгийн гол үзүүлэлтүүд
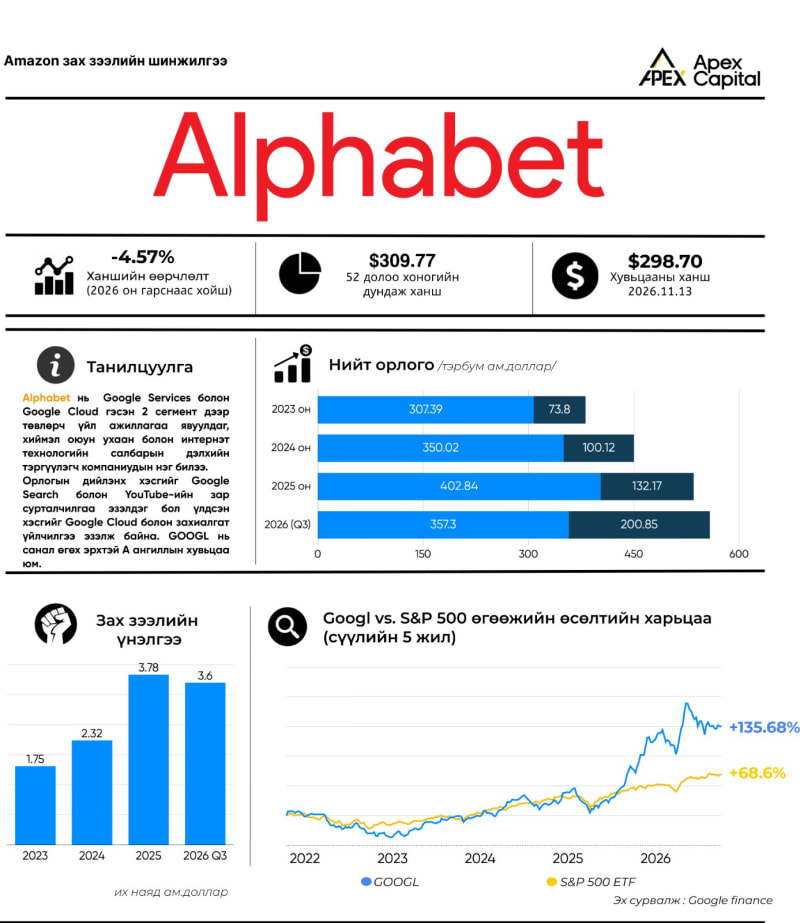
Alphabet-ийн орлого 24.65% өсөж, 127.6 тэрбум ам.долларт хүрсэн бол борлуулалтын өртөг үүнтэй ойролцоо хурдаар (24.29%) өссөн нь нийт ашгийн маржин 60% орчимд тогтвортой байгааг харуулж байна. Үндсэн үйл ажиллагааны ашиг 30% өссөн. Гэвч цэвэр ашиг 25% буурсан. Энэ нь үндсэн үйл ажиллагаанаас гаднах хөрөнгө оруулалтын үнэлгээ буурснаас үүдсэн 8.2 тэрбум ам.долларын алдагдалтай холбоотой. Өмнөх оны мөн үед хөрөнгө оруулалтын орлого 12.8 тэрбум ам.доллар байжээ.
Энэ улирлын тайланд хөрөнгө оруулагчдын хамгийн их анхаарсан асуудал нь мөнгөн урсгал байлаа. AI дэд бүтцийн хөрөнгө оруулалтын зардал 2 дахин өсөж, нэг улиралд 51.4 тэрбум ам.долларт хүрч үйл ажиллагааны мөнгөн урсгал 12.65% буурч 42.2 тэрбум доллар болсон бөгөөд Google өөрсдийн үйлдвэрлэдэг AI чипээс (TPU) 10.9 тэрбум доллартой тэнцэх хэмжээгээр урьдчилан үйлдвэрлэж нөөцөлсөн байна. Мөн Alphabet компанийн зүгээс утас үйлдвэрлэгчдийг Android үйлдлийн систем ашиглахын тулд Google-ийн хайлт, Chrome-ыг заавал суулгахыг шаарддаг байсан. Ингэснээр өрсөлдөгч хайлтын системүүдэд боломж олгохгүй, шударга бус өрсөлдөөн үүсгэсэн гэж үзээд Европын холбооноос Google-ийг 4 орчим тэрбум еврогоор торгосон. Үүнээс шалтгаалж дүнд чөлөөт мөнгөн урсгал хоёр улирал дараалан хасах гарч, сүүлийн 12 сарын дүн 73%-иар буурсан.
Энэ их зарлагын үр дүн Google Cloud дээр харагдаж байна. Cloud-ын орлого 2 дахин өсч 30.7 тэрбум ам.долларт хүрсэн, захиалгын нөөц 561 тэрбум ам.доллар болж, ашгийн маржин 36.2% болж сайжирсан.
Харьцаа үзүүлэлт
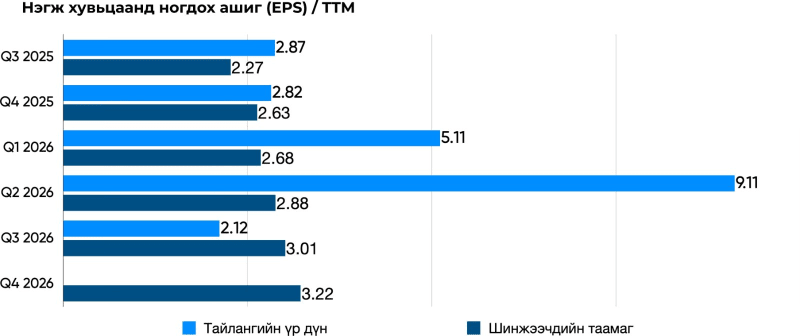
- EPS харьцаа шинжээчдийн таамгаас хэт өндөр, хэт доогуур байгаа үзүүлэлт нь үндсэн бизнесээс хамааралгүй ба шинжээчид SpaceX, Anthropic зэрэг хөрөнгө оруулалтын үнэлгээний өөрчлөлтийг урьдчилан тооцоолоогүй. Тиймээс Q1, Q2-т ийм ашиг орж ирэхэд EPS таамгаас 2–3 дахин их гарсан. Q3-д SpaceX-ийн хувьцааны үнийн уналттай холбоотой алдагдал хүлээхэд эсрэгээрээ таамгаас доогуур байсан байна.
Гэхдээ Q3-ын алдагдлыг зөвхөн SpaceX-ээр тайлбарлах боломжгүй. CNBC-ийн мэдээлснээр энэ алдагдлыг хасан тооцсон EPS 2.67 ам.доллар байсан. Энэ нь ч таамгаас (3.01) 11%-иар доогуур. Үйл ажиллагааны ашиг ч хүлээлтээс бага гарсан (40.6 vs 43.2 тэрбум ам.доллар). Ийм учир хөрөнгө оруулагчид хувьцаагаа заран, өөрсдийн хөрөнгийг татаж хувьцааны үнэ 12.6%-иар унасан байна.
Сүүлийн 4 жилд анх удаа шинжээчдийн таамгаас доогуур үзүүлэлт үзүүлсэн байна.** Q3 2025, Q4 2025-д тогтмол давж байсан.
Q4 2026-д 3.22 ам.доллар гэж хүлээж байна. Энэ нь Q4 2025-ийн 2.82-оос 14% илүү. Anthropic-ийн IPO-гоос ашиг орж ирвэл бодит тоо энэ таамгаас ихээхэн давж магадгүй.
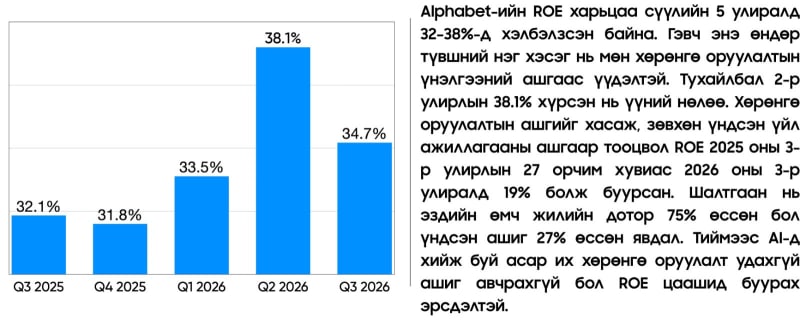
Өөрийн хөрөнгийн өгөөж (ROE)
Үнэ ба дансны үнийн харьцаа
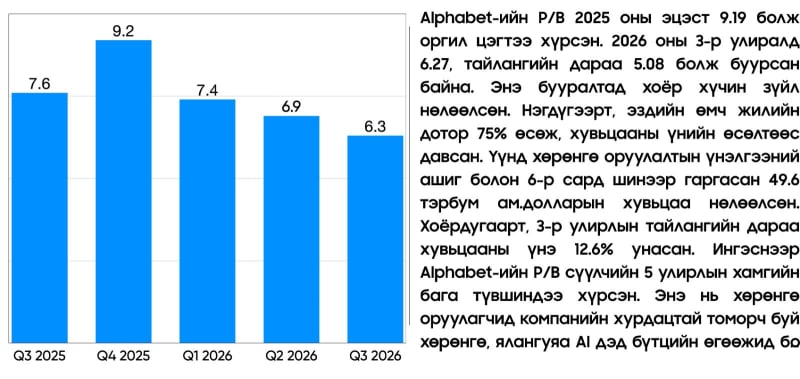
---
Хувьцаа AI зардлын түгшүүрээр унасаар байна 3-р улирлын тайлангийн дараа Alphabet-ийн хувьцаа нэг өдөрт 12.6% унаж, зах зээлийн үнэлгээнээс 500 орчим тэрбум ам.доллар алга болсон нь түүхэн дэх хамгийн том уналт болов. 11-р сарын 5-нд хувьцаа дахин 2% унаж, жилийн доод түвшинд ойртлоо. Гол шалтгаан нь AI-д зарцуулж буй хөрөнгө компанийн олж буй мөнгөнөөс давж эхэлсэн явдал юм.
Хэд хэдэн хуулийн фирм Alphabet-ийг Gemini 3.5 Pro загварын хөгжүүлэлтийн сааталтай холбоотой мэдээллийг хөрөнгө оруулагчдаас нуун дарагдуулсан гэх үндэслэлээр хамтын нэхэмжлэл гаргажээ. Шүүхийн эцсийн шийдвэр гараагүй бөгөөд нэхэмжлэлд дурдсан асуудлууд одоогоор нотлогдоогүй байна.
Alphabet-ийн хөрөнгө оруулсан Anthropic компани IPO хийхээр бэлтгэж байгаа гэх мэдээлэл гарч, боломжит үнэлгээ нь $2 их наяд хүрч болзошгүй гэж яригдаж байна. Мөн SpaceX-ийн хувьцааны үнэлгээний өөрчлөлт III улиралд Alphabet-ийн цэвэр ашгийг бууруулсан. Иймээс эдгээр хөрөнгө оруулалтын зах зээлийн үнэлгээний өөрчлөлт IV улирлын тайлагнасан цэвэр ашигт мэдэгдэхүйц нөлөө үзүүлэх боломжтой.
Alphabet-ийн автомат жолоодлогын компани Waymo-ийн үнэлгээ $126 тэрбумд хүрсэн гэх мэдээлэл гарчээ. Тус компани автомашины паркаа 20 мянгад хүргэхээр төлөвлөж байгаа бөгөөд долоо хоногт 500 мянга гаруй төлбөртэй аялал гүйцэтгэж байна.
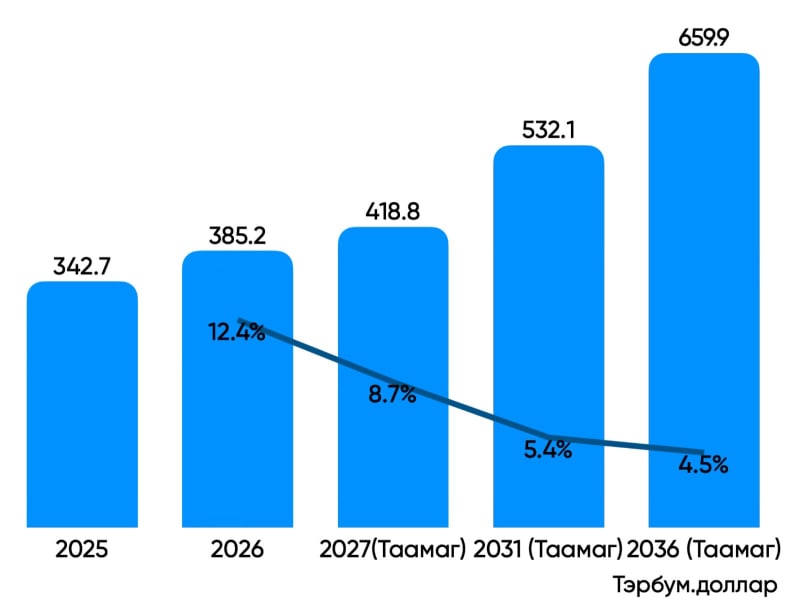
Alphabet-ийн орлого хайлт, зар сурталчилгаанаас бүрддэг байсан бол ирэх 10 жилд хиймэл оюун ухааны үйлдвэрлэгч, ханган нийлүүлэгч болж хувирах төлөвтэй байна. 2025 онд нийт орлогын 56%-ийг хайлт, 15%-ийг Cloud бүрдүүлж байсан бол 2036 онд Cloud 53%, хайлт 29% болж бууран, 2029 оны Google Cloud хайлтын үйлчилгээг гүйцэж, компанийн хамгийн том бизнес болах хандлагатай байна.
Гэвч энэ өсөлт хямд тусахгүй. Компани ойрын хоёр жилд AI дэд бүтцэд жилд 200–280 тэрбум ам.доллар зарцуулах тул мөнгөн урсгал 2027 он хүртэл сөрөг хэвээр байж магадгүй. Энэхүү хөрөнгө оруулалт 2028 оноос эхлэн өгөөжөө өгч орлого болон хувирч мөнгөн урсгал сэргэнэ гэж тооцож байна.
Таамгийн хамгийн том эрсдэл бол Cloud-ын өсөлтийн хурд юм. Хэрэв AI дэд бүтцийн эрэлт буурвал, эсвэл TPU-ийн борлуулалт нэг удаагийн шинжтэй байвал 2036 оны орлого 1 их наяд ам.доллар орчмоор хязгаарлагдах эрсдэлтэй. Энэ нь муу хувилбарын үр дүн юм. Иймд таамгийг ирэх улирлуудын Cloud-ын өсөлт, AI хайлтын зарын орлогын үзүүлэлтээр тогтмол шинэчилж байх шаардлагатай.
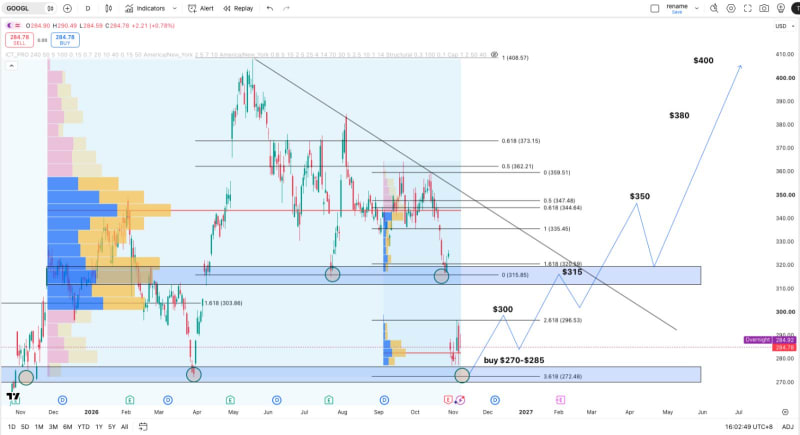
Ханшийн чартыг харвал 5-р сарын оргилоос хойш дээд цэгүүд нь тогтмол доошилж ($408 → $385 → $360), уналтын налуу шугам үүссэн. Ханш 7, 8, 10-р саруудад $315 орчмын дэмжлэгээс хоёр удаа өсөлт үзүүлсэн. Гэвч 10-р сарын 28-нд гарсан 3-р улирлын тайлан хүлээлтээс доогуур гарснаар энэ дэмжлэг эвдэрч, ханш нэг өдөрт 12.6% унасан. Хөрөнгө оруулагчдын гол санаа зовоож буй зүйл нь AI дэд бүтцэд зарцуулж буй асар их хөрөнгө, сөрөг мөнгөн урсгал, хайлтын орлогын өсөлт саарсан явдал юм. Одоо ханш $270–$277-ийн хүчтэй дэмжлэгийн бүсэд хүрээд байна. Энэ бүс 2025 оны 11-р сар, 2026 оны 4-р сард ч уналтыг зогсоож байсан бөгөөд Фибоначчийн 3.618 түвшин ($272.48)-тэй давхцаж байгаа нь дэмжлэгийг улам бэхжүүлж байна.
Худалдан авах тохиромжтой бүс нь одоогийн $270–$285 юм. Ханш энэ бүсээс өсөлт үзүүлбэл эхний эсэргүүцэл $300 (Фибоначчийн 2.618 буюу $296.53) болно. Дараагийнх нь өмнө дэмжлэг байсан, одоо эсэргүүцэл болж хувирсан $315-ийн бүс бөгөөд уналтын налуу шугам ч мөн энэ орчимд байна. Ханш энэ бүсийг давж, налуу шугамаас дээш гарвал уналтын хандлага дуусч, $350, $380, урт хугацаандаа $400 хүрэх боломжтой. $340–$350-ийн бүсэд хамгийн их арилжаа хийгдсэн тул энэ түвшинд эсэргүүцэл хүчтэй байх магадлалтай.
Хэрэв ханш $270-аас доош тогтвортой хаагдвал энэ хувилбар хүчингүй болох тул эрсдэлээ хязгаарлах шаардлагатай. Ойрын хугацаанд ханшид нөлөөлөх гол үйл явдлууд:
11-р сарын дунд болох Anthropic-ийн IPO
2027 оны 2-р сарын эхээр гарах 4-р улирлын тайлан, 2027 оны хөрөнгө оруулалтын төлөвлөгөө
Шинжээчдийн дундаж зорилтот үнэ $400 нь техник шинжилгээний урт хугацааны зорилттой давхцаж байна.
Баярын худалдааны улирал — Зар сурталчилгааны орлогын өсөлт
Арван нэг, арван хоёрдугаар сард Black Friday, Cyber Monday болон Зул сарын баярын худалдаа эрчимжсэнээр жижиглэн худалдааны компаниудын зар сурталчилгааны зардал нэмэгдэх хандлагатай байдаг. Энэ нь Google Search болон YouTube-ийн орлогыг дэмжих боломжтой. Гэвч Alphabet-ийн удирдлага өмнөх оны өндөр суурь болон валютын ханшийн сөрөг нөлөөнөөс шалтгаалан IV улиралд Search-ийн орлогын өсөлт саарч болзошгүйг анхааруулсан байна.
Anthropic-ийн IPO — Хөрөнгө оруулалтын үнэлгээний боломж
Alphabet-ийн томоохон хөрөнгө оруулалтуудын нэг болох Anthropic-ийн IPO нь ойрын хугацаанд анхаарах гол үйл явдлуудын нэг юм. Тус компанийн биржид гарах үеийн үнэлгээ Alphabet-ийн эзэмшлийн зах зээлийн үнэ цэнийг өөрчилж, IV улирлын тайлагнасан цэвэр ашиг болон EPS-д мэдэгдэхүйц нөлөөлөх боломжтой. Гэхдээ энэ нөлөө нь IPO-ийн эцсийн үнэлгээ, хэрэгжих хугацаа болон хөрөнгө оруулалтын нягтлан бодох бүртгэлээс хамаарна.
Урт хугацааны хөрөнгө оруулалтын боломж
Зөвлөмж: BUY / HOLD
Alphabet-ийн хувьцааны ханш III улирлын тайлангийн дараа огцом буурсан ч компанийн үндсэн бизнесийн өсөлт, Google Cloud-ийн өндөр эрэлт болон AI технологийн урт хугацааны боломж хэвээр байна.
Тухайлбал, III улиралд компанийн орлого 25%, үйл ажиллагааны ашиг 30%-иар өсөж, Google Cloud-ийн орлого хоёр дахин нэмэгдсэн. Мөн Cloud-ийн гэрээт захиалгын үлдэгдэл нь ирээдүйн орлогын өсөлтийг дэмжих чухал хүчин зүйл болж байна.
Гэсэн хэдий ч AI дэд бүтцийн өндөр хөрөнгө оруулалт, сөрөг чөлөөт мөнгөн урсгал болон Google Search-ийн өсөлтийн сааралт нь богино хугацаанд хувьцааны ханшид дарамт учруулах эрсдэлтэй.
BUY — Үе шаттай худалдан авах: Хоёр болон түүнээс дээш жилийн хөрөнгө оруулалтын хугацаатай, ханшийн богино хугацааны хэлбэлзлийг даах чадвартай хөрөнгө оруулагчдад хувьцааг 2–3 үе шаттайгаар худалдан авах боломжийг авч үзэхийг санал болгож байна.
HOLD — Эзэмшиж буй хувьцааг хадгалах: Урт хугацааны хөрөнгө оруулалтын зорилго нь хэвээр байгаа хувьцаа эзэмшигчдэд богино хугацааны ханшийн хэлбэлзлээс илүүтэй компанийн үндсэн бизнесийн өсөлт, ашигт ажиллагаа болон мөнгөн урсгалын өөрчлөлтийг харгалзан байр сууриа хадгалахыг зөвлөж байна.