Судалгаа
• Дотоод арилжаа
Өнөөдрийн хөрөнгө оруулалт — маргаашийн боломж
Зах зээлийн ерөнхий тойм: Арилжааны банкуудын нийт актив, зээл, хадгаламж тус бүрийн сүүлийн 3-5 жилийн өсөлт болон бууралт, банкны салбарын зах зээлийн хэмжээ
Голлох санхүүгийн үзүүлэлтүүдийн харьцуулалт
Бүтээгдэхүүн, үйлчилгээний судалгаа
Эдгээр мэдээллүүд нь 2025 оноос 2026 оны 9-р сар хүртэлх банк санхүүгийн салбарын нийт тоон үзүүлэлтүүд бөгөөд Монголын Хөрөнгийн бирж дээр бүртгэлтэй нээлттэй 5 арилжааны банкны үзүүлэлтүүдтэй харьцуулах зорилгоор оруулсан болно.
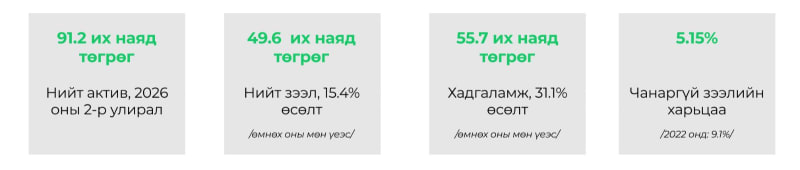
Банкны салбар хадгаламжийн өсөлтөөр тэргүүлж жилийн 31.1 хувь, зээлийн өсөлт 15 хувь байсан бөгөөд энэ нь хадгаламжийн өсөлтөөс удаан байгаа тул зээл болон хадгаламжийн харьцаа 2025 оны 96 хувиас 89 хувь болж бууржээ.
Зээлийн чанар 2024 оноос хойш тогтвортой 5 хувь орчимд байсан боловч чанаргүй зээлийн дүн бага зэрэг нэмэгдсэн.
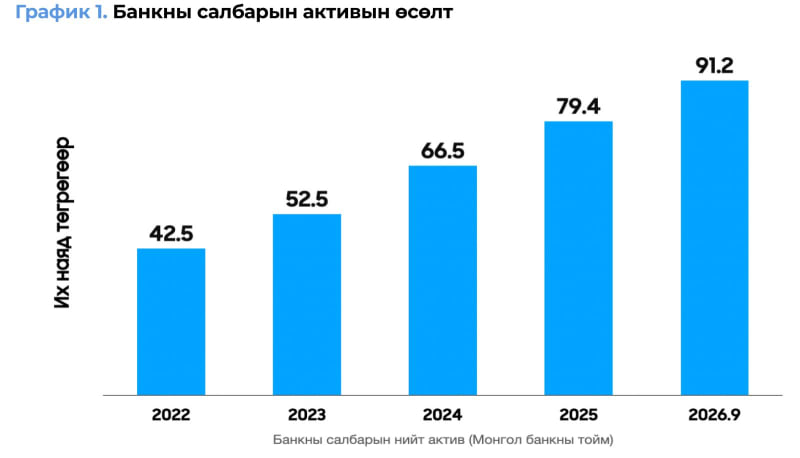
Уг салбарын нийт актив 2022 оны 42.5 их наяд төгрөгөөс 2026 оны 9-р сард 91.2 их наяд төгрөг болж 2.1 дахин өссөн. 2022-2025 онд жилийн дундаж өсөлт ойролцоогоор 23 хувь байв. Энэхүү өсөлтийг уул уурхайн салбарын сэргэлтийн жилүүдтэй холбож үзэж болох ба түүнийг даган бизнесийн болон хэрэглээний зээлийн идэвхжил зэрэг нь банкны системийн актив сүүлийн дөрвөн жилд ийнхүү эрчимтэй өсөхөд нөлөөлсөн гэж үзэж болно.

Нийт зээлийн 59 хувь иргэдэд, 39 хувийг хувийн хэвшилд олгожээ. Төрийн салбар, бусад санхүүгийн байгууллагын эзлэх хувь 2 хувьд хүрэхгүй байгаа юм. Энэхүү өндөр жин нь өрхийн орлогын түвшин болон төлбөрийн чадвартай шууд холбоотойг харуулж байна.
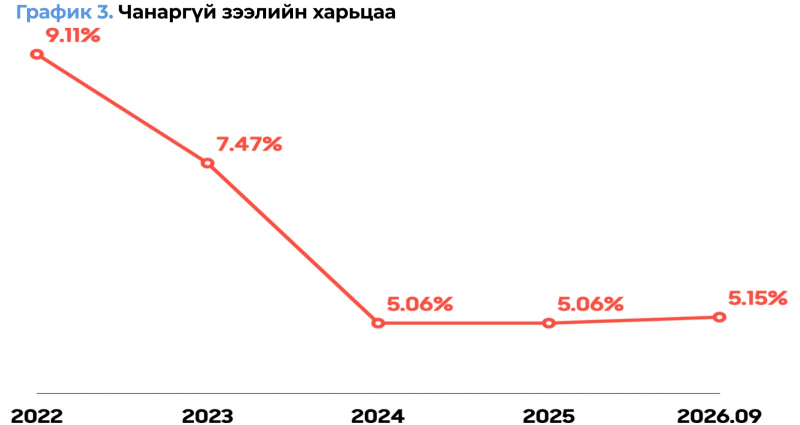
Чанаргүй зээлийн харьцаа 2022 оны 9.1 хувиас 2024 онд 5.1 хувь болж буурсан бөгөөд түүнээс хойш 5.1-5.2 хувьд тогтворжсон. Гэсэн ч чанаргүй зээлийн дүн 2024 оны 1.87 их наядаас 2026 оны 9-р сард 2.56 их наяд болж нэмэгджээ.
Үндэсний статистикийн хорооны мэдээллээр чанаргүй зээлийн бодит мөнгөн дүн ийнхүү өссөн нь хувийн хэвшил болон иргэдийн хэрэглээний зээлийн өрийн дарамт нэмэгдсэнтэй шууд холбоотой байна.

Банкны зээлийн хүү 17.6%, хадгаламжийн хүү ойролцоогоор 12%, бодлогын хүү 12.5% байна. Зээл ба хадгаламжийн хүүгийн зөрүү 2022 оны 6.8 нэгж хувиас 5.6 нэгж хувь болж багасжээ. Зээл ба хадгаламжийн хүүгийн зөрүү нь арилжааны банкуудын цэвэр хүүгийн маржин болон ашигт ажиллагаанд дарамт үүсгэж байгаа тул банкууд эрсдэл өндөртэй бизнесийн зээл олголтоо хумьж, илүү эрсдэл багатай, эргэц хурдтай иргэдийн хэрэглээний зээл рүү чиглэх хандлагыг нэмэгдүүлж байна.
Хаан банк, Голомт банк, Худалдаа хөгжлийн банк, ХАС банк, Төрийн банкны 2022 оноос 2026 оны хагас жил хүртэлх санхүүгийн үзүүлэлтийг шинжээчийн өнцгөөс нэгтгэн задлав.
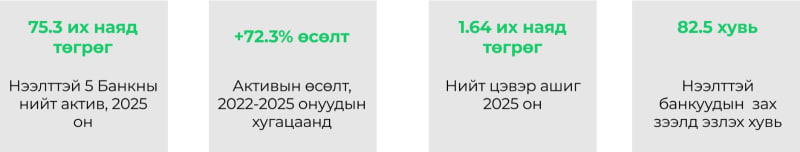
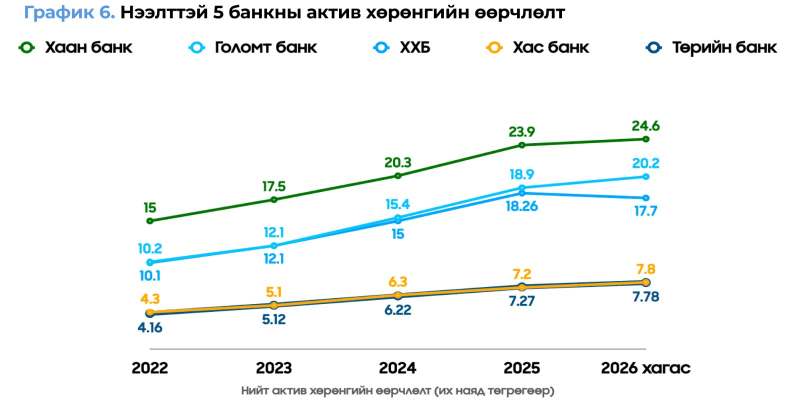
2025 оны эцсийн байдлаар тус таван банкны нийт актив 75.3 их наяд төгрөгт хүрч, 2022 оны 43.8 их наяд төгрөгтэй харьцуулахад 72.3 хувиар өссөн байна.
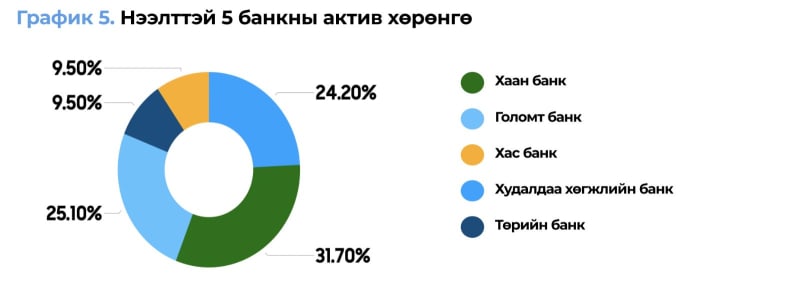
Банкны салбарын активын төвлөрөл өндөр хэвээр байгаа бөгөөд зах зээлийн бүтцэд гурван том банк давамгайлж байна. Тодруулбал, Хаан Банк нийт активын 31.7 хувь, Голомт Банк 25.1 хувь, Худалдаа Хөгжлийн Банк 24.2 хувийг тус тус бүрдүүлж, эдгээр гурван банк нийлээд нийт банкны салбарын активын 82.5 хувийг эзэлж байна. Харин Хас Банк болон Төрийн банк тус бүр 9.5 хувийн эзлэх хувьтай байгаа нь салбарын активын дийлэнх хэсэг тэргүүлэгч гурван банкинд төвлөрснийг харуулж байна.
Энэхүү өсөлт, төвлөрлийн гол шалтгаан нь:
IPO-ийн үр нөлөө - Банкууд нээлттэй компани болсноор олон нийтээс хөрөнгө татаж, зээл олголтын хэмжээгээ тэлсэн.
Дижитал шилжилт - Голомт банк цахим суваг, жижиглэнгийн зээлээр идэвхтэй тэлж, корпорацийн салбарт дагнасан ХХБ-ийг гүйцэн хоёрдугаарт оржээ.
Дэд бүтцийн давуу тал - Хаан банк орон нутгийн сүлжээ, харилцагчийн баазаараа ноёрхлоо хадгалсан бол Хас банк эрсдэлгүй, консерватив стратегийг баримталж байна.
Монголын банкны салбарын өрсөлдөөн сүүлийн жилүүдэд идэвхжиж, банкуудын зах зээлд эзлэх жин, актив хөрөнгийн бүтцэд мэдэгдэхүйц өөрчлөлт орлоо.
Голомт банк дижитал шилжилт, IPO-ийн дараах тэлэлт болон иргэд, ЖДҮ-ийн зээл олголтоо эрчимжүүлснээр салбартаа хоёрдугаар байр сууриа бэхжүүлсэн бол Худалдаа хөгжлийн банк томоохон корпорациудын зээл олголтоо хумьж, эрсдэлийн удирдлага, активын чанартаа анхааран шалгуураа чангатгасны улмаас зах зээлд эзлэх хувь нь буурсан байна.

Хаан Банк харилцагчийн асар том суурь, улс даяарх салбар сүлжээндээ тулгуурлан салбарын цэвэр ашгийн 42.3 хувь, зах зээлийн үнэлгээний 44.6 хувийг дангаараа бүрдүүлж, өндөр өгөөжтэй бизнесийн загвар болон ногдол ашиг тараах өндөр чадамжаараа салбартаа үнэмлэхүй тэргүүлж байна.
Салбарын нийт цэвэр ашиг 2022 онд 845 тэрбум төгрөг байсан бол 2024 онд 1.62 их наяд, 2025 онд 1.64 их наяд төгрөг болж хоёр дахин өссөн ч 2025 онд өсөлт бараг зогссон нь чухал дохио юм.

Энэ хугацаанд Хаан банкны ашиг 8.8 хувь, Худалдаа хөгжлийн банкных 4.7 хувь, ХАС банкных 1.0 хувиар нэмэгдсэн ч Голомт банкных 6.5 хувь, Төрийн банкных 22.8 хувиар буурлаа. Энэхүү сааралтын гол шалтгаан нь банкуудын хадгаламж татах хүүгийн зардал огцом өсөж, ашгийн маржинд дарамт үзүүлсэнтэй холбоотой. Нийт эх үүсвэрийн өртөг ийнхүү нэмэгдсэн нь банкуудын үр ашигт ажиллагаа болон эрсдэлийн удирдлагын зааг ялгааг тод харуулж байна.
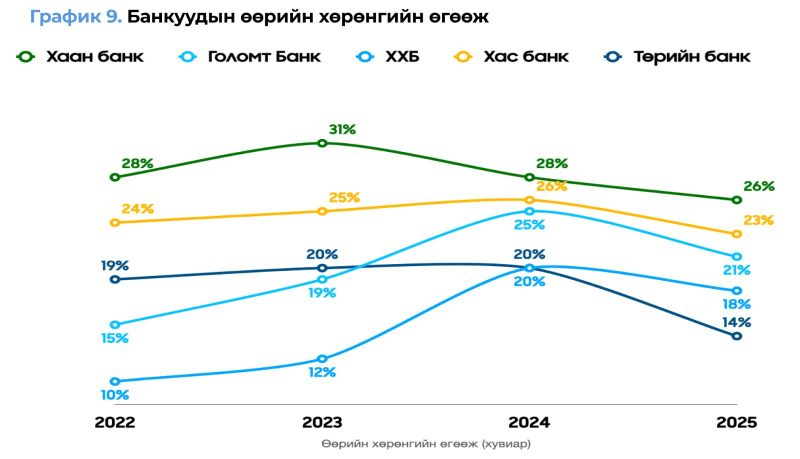
Өөрийн хөрөнгийн өгөөжөөр Хаан банк 26.2 хувиар тэргүүлж, ХАС банк 23.4 хувь, Голомт банк 21.6 хувьтай хойно нь оржээ. Худалдаа хөгжлийн банк 2022 оны 10.5 хувиас 18.7 хувь болтлоо эрс сайжирсан бол Төрийн банк 20.8 хувиас 14.6 хувь болж буурсан байдалтай харагдаж байна. ХХБ-ны өгөөж ийнхүү эрс сайжирсан нь активын чанараа сайжруулж, үйл ажиллагааны зардлаа оновчтой болгож чадсантай холбоотой юм. Харин Төрийн банкны өгөөж буурсан нь хадгаламж татах хүүгийн зардал өссөн болон цэвэр ашгийн хэмжээ хумигдсанаас шалтгаалжээ. Энэхүү үзүүлэлт нь банкуудын хөрөнгийн ашиглалт, удирдлагын үр ашгийг илтгэж байна.
Үр ашгийн хувьд Хаан банкны зардал орлогынхоо 30.5 хувийг л авдаг бол Төрийн банкных 60.9 хувь байна.
Харилцагч тус бүрт ногдох цэвэр ашгаар Худалдаа хөгжлийн банк 590 мянган төгрөгөөр тэргүүлжээ. Төрийн банк 35 мянган төгрөгтэй хамгийн сүүлд бичигдэв. Энэхүү зөрүү нь банкуудын бизнесийн загвар болон үйл ажиллагааны зардлын бүтцээс шууд шалтгаалдаг билээ.
4. Эрсдэл ба хөрөнгийн хүрэлцээ
Чанаргүй зээлийн хувь арилжааны банкны салбарт энэхүү хугацаанд нийтээр буурсан.

Голомт банк 7.8 хувиас 3.2 хувь,
Хаан банк 6.1 хувиас 3.85 хувь болж тус тус сайжирсан.
ХАС банк 2.95 хувиараа хамгийн цэвэр багцтай боловч 2024 оны 2.2 хувиас өссөн нь сонирхол төрүүлж болохуйц үзүүлэлт юм.
Төрийн банкны 4.5 хувь өөрийн хувийн үзүүлэлтийн хувьд сайжирсан байж болох ч бусад дөрвөн банкны үзүүлэлтүүдтэй харьцуулахад хамгийн өндөр хэвээр байсаар л...

Ногдол ашгийн өгөөжөөр Хаан банк 15.2 хувиар тэргүүлж, Голомт банк 10.3 хувь, Төрийн банк 9.8 хувьтай байна. Төрийн банкны ногдол ашиг 2023 оны байдлаар 66.2 төгрөгөөс 2025 онд 45 төгрөг хүртэл буурсныг анхаарах хэрэгтэй. Хаан банк ашигт ажиллагаа өндөр, бизнесийн тогтвортой загвартай тул хувьцаа эзэмшигчдэдээ хамгийн өндөр өгөөж хүртээж байна. Эсрэгээрээ Төрийн банкны ногдол ашиг ийнхүү буурсан нь сүүлийн жилүүдэд тус банкны цэвэр ашгийн хэмжээ хумигдаж, үйл ажиллагааны зардлын дарамт өссөнтэй шууд холбоотой бөгөөд банк ашгаасаа хуримтлуулан өөрийн хөрөнгөө зузаатгах шаардлага тулгарсантай холбоотой юм.

Дүгнэлт
Банкны салбарын нийт актив 2022 онд 42.5 их наяд төгрөг байсан бол 2026 оны 9-р сард 91.2 их наяд төгрөгт хүрч, 2.1 дахин нэмэгдсэн. Өмнөх оноос 26.6 хувиар өссөн. Зээл болон хадгаламж хоёулаа өссөн ч хадгаламж зээлээс хурдан өссөн тул харьцаа 2025 оны 96%-аас 89% болж буурсан нь хөрвөх чадвар сайжирч буйг харуулж байна.
Салбарын нийт цэвэр ашиг 2022 оны 845 тэрбум төгрөгөөс 2025 онд 1.64 их наяд төгрөг болж ойролцоогоор 2 дахин өссөн боловч 2025 онд өсөлтийн хурд саарчээ. Хаан банк 694.8 тэрбум, Голомт 380.2 тэрбум, ХХБ 312.5 тэрбум ашиг олсон бол Төрийн банкны ашиг 83.3 тэрбум болж буурсан. Төрийн банкны өөрийн хөрөнгийн өгөөж 14.6%, ногдол ашгийн өгөөж 6.6% байгаа нь бусад банкаас доогуур үзүүлэлт бөгөөд зардал/орлогын харьцаа 60.9% хүртэл өндөр байгаа нь үйл ажиллагааны үр ашгийн асуудал үлдэж буйг харуулж байгаа юм.
Хас банкны зээл/эх үүсвэрийн харьцаа 102.6% байгаа нь эх үүсвэрээс илүү зээл олгосон, хөрвөх чадварын дарамттай байж болзошгүйг илтгэж байна.
Чанаргүй зээлийн дүн үнийн хувьд нэмэгдсээр байгаа тул зээлийн чанарын хяналтыг сулруулж болохгүй.
Хүүгийн зөрүү багасаж буй нөхцөлд банкууд зардлаа хянаж, орлогын эх үүсвэрээ (шимтгэл, дижитал үйлчилгээ) төрөлжүүлэх шаардлагатай.
Монголын банкны салбар хөрөнгө, зээл, хадгаламж, ашгийн хувьд тогтвортой өсөж, зээлийн чанар, хөрвөх чадвар сайжирсан. Дижитал шилжилт, IPO, корпорацийн зээл зэрэг хүчин зүйлс банкуудын өрсөлдөх чадварыг тодорхойлж байна. Цаашид салбарын тогтвортой байдлыг хадгалахын тулд зээлийн чанарын хяналт, зардлын үр ашиг, эх үүсвэрийн бүтцийн тэнцвэрийг сайжруулах, мөн жижиг банкуудын өрсөлдөх чадварыг дэмжих нь чухал.
Монгол Улсын банкны салбарыг ХААН банк актив хөрөнгө, зээл, цэвэр ашгийн хэмжээгээр 2022-2026 оны хоёрдугаар хагас хүртэл тасралтгүй тэргүүлж байна. Хэрвээ хөрөнгө оруулалт хийхээр сонирхож байгаа бол
Өндөр өгөөж, тогтвортой байдал: Салбарт эзлэх ашигт ажиллагаа, ногдол ашгийн өгөөжөөр үнэмлэхүй тэргүүлэгч (15.2%), зах зээлийн суурь сайтай ХААН банкийг сонгох нь хамгийн найдвартай сонголтуудын нэг байж болох юм.
Өсөлтийн боломж: Цахим шилжилт, жижиглэнгийн зээлээр эрчтэй тэлж буй Голомт банкийг ирээдүйн үнэ цэнийн өсөлт харан сонгож болно.
Эрсдэлгүй, консерватив: Чанаргүй зээл хамгийн бага, өөрийн хөрөнгийн хүрэлцээ сайтай Хас банкийг тогтвортой, урт хугацааны хөрөнгө оруулалтаар сонирхож болох юм.
*Хөрөнгө оруулалтын шийдвэр гаргахын өмнө заавал мэргэжлийн хөрөнгө оруулалтын зөвлөхөөс зөвлөгөө авч, тухайн шийдвэрийн эрсдэлийг бүрэн ойлгохыг зөвлөж байна. Энэхүү судалгаа нь зөвхөн мэдээ, мэдээллийн зориулалттай бөгөөд аливаа хөрөнгө оруулалтын баталгаа өгөх зорилготой бус юм. Хөрөнгө оруулах эсэх шийдвэрийг та өөрийн судалгаа, үнэлгээнд тулгуурлан бие даан гаргаарай.