Судалгаа
• Гадаад арилжаа
Өнөөдрийн хөрөнгө оруулалт — маргаашийн боломж
Ойрх Дорнодын дайны улмаас Хятад улс руу импортолдог түүхий нефтийн нийлүүлэлт доголдож хомсдол үүссэн ба үүнийг Хятадын эрх баригчид стратегийн сул тал гэж үзжээ. Тийм учир өөрсдийн нефтийн хамаарлыг багасгаж яаралтай цахилгаан эрчим хүч рүү шилжих бодлого баримталж эхэлсэн байна.
Хөгжингүй орнуудад эрчим хүчний хэмнэлтийн бодлогын улмаас цахилгааны хэрэглээ эдийн засагтайгаа харьцуулахад удаан өсөж байгаа бол Хятад улсад эсрэг үзэгдэл ажиглагдаж ойрын хэдэн жилд эрчим хүчний зах зээлийн өсөлт дотоодын нийт бүтээгдэхүүний өсөлтөөс хурдан байх хадлагатай байна.
Энэхүү зах зээлийн өөрчлөлтөөс хамгийн тодорхой ашиг хүртэх компаниуд нь цөмийн энергийн салбарт үйл ажиллагаа явуулдаг SEHK:CGN, SSE:CNNP нар юм. Тэдний реактор барих хуваарь тодорхой байдаг ба тогтмол цахилгаан эрчим хүч нийлүүлэх хүчин чадал нь хиймэл оюуны дата төвийн хэрэглээнд хамгийн тохиромжтой нь байх хандлагатай. Huadian Power, Datang Power зэрэг томоохон үйлдвэрлэгчид сэргээгдэх болон хийн станц барьж, нүүрсний станцуудынх нь ашиглалт ойрын жилүүдэд буурах эрсдэлтэй. Longyuan, China Resources New Energy зэрэг сэргээгдэх эрчим хүчний компаниудын урт хугацааны төлөв сайн байгаа ч дамжуулах сүлжээ, хадгалах байгууламжийн дутагдал одоогоор тэдний өсөлтийг хязгаарлаж байна.
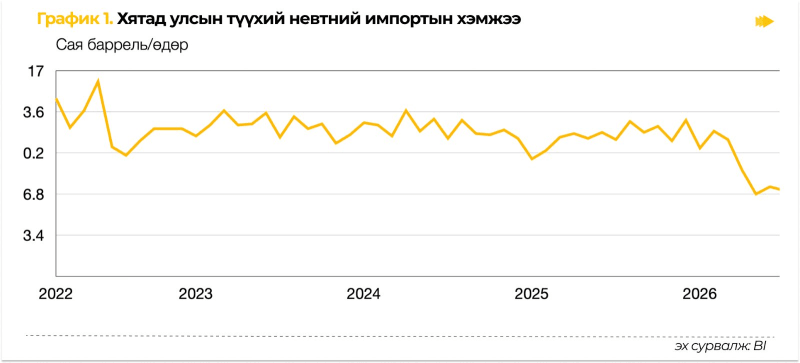
Хятад улс өөрсдийн газрын тосны хэрэглээний 70 гаруй хувийг импортоор авдаг бөгөөд импортын газрын тосны 40–50% нь Ормузын хоолойгоор дамждаг байв. Ойрх Дорнодын дайны хурцадмал байдлын улмаас тээвэрлэлт тасалдаж 2026 оны 6 дугаар сард Хятадын газрын тосны импорт өмнөх оны мөн үеэс 38 хувиар буурчээ. Энэ үйл явдал нь гадаадаас газрын тос импортлох нь тэдний хувьд стратегийн эмзэг цэг болж байгааг тод харуулж, эрчим хүчний өөр эх үүсвэр олох шаардлагатай гэсэн дохиог өгсөн байна. Эрх баригчдын зүгээс энэ тал дээр нефтийн хэрэглээгээ яаралтай багасгаж, цахилгаан эрчим хүч рүү шилжих арга хэмжээг авч байгаа аж.
Сонирхолтой нь Хятадын газрын тосны импорт урт хугцаанд хэдийн буурах хандлагатай байсан бөгөөд дайн үүнийг улам хурдасгасан байна. Bloomberg-ын судлаачдын үзэж байгаагаар тэдний газрын тосны эрэлт нь 2027 он орчимд оргилдоо хүрээд буурч эхлэхээр байгаа ба Ормузын хоолой дахин нээгдсэн ч импортын хэмжээ дайны өмнөх түвшиндээ эргэж очихгүй байж магадгүй.
Хятадын байгалийн нөөц, дэд бүтэц гэх мэт бусад хүчин зүйлс ч энэ таамгыг дэмждэг ба тэд өөрсдийн газрын тосны хэрэгцээнийхээ дөнгөж 27 орчим хувийг дотооддоо хангаж чаддаг бол байгалийн хийнийхээ 62%, нүүрсний 91%-ийг дотооддоо хангаж чаддаг байна. Тиймээс газрын тосыг цахилгаанаар орлуулах нь импортын эрсдэлийг бууруулах хамгийн амар зам юм.
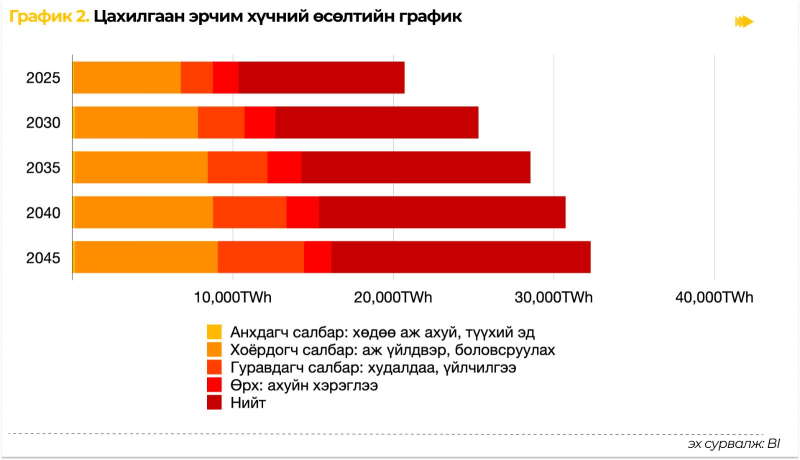
BI-ийн тооцооллоор Хятадын цахилгаан эрчим хүчний эрэлт 2030 он хүртэлх таван жилийн хугацаанд 22 хувиар өсөх ба энэхүү өсөлтийн гол хөдөлгөгч хүч нь Хиймэл оюуны дата төв, цахилгаан машин болох хандлагатай байна. 2045 онд эрэлт 16,000 тераватт-цаг (TWh) хүрч, өнөөгийнхөөс 55% их болох ажээ.
Хиймэл оюун ухаантай холбоотой цахилгааны хэрэглээ 2035 онд 400 TWh, 2045 онд 800 TWh хүрч, улсын нийт хэрэглээний 5 хувьд хүрэхээр байгаа нь их хэмжээний өгөгдөл, дата төвийн ачаалал, тоног төхөөрөмжөөс гадна AI хэлний программчлалаас хамаарч байгааг тайланд онцолсон байна.
2020–2025 онд цахилгаан эрчим хүчний эрэлт 38% өссөн ба энэхүү өсөлтийг 2025-2030 оны таамагтай харьцуулбал ирэх таван жилийн өсөлт харьцангуй удаан байна. Энэ нь эдийн засаг тогтворжиж, хүн ам хөгширч, эрчим хүчний хэмнэлт сайжирч байгаатай холбоотой.
Ихэнх томоохон эдийн засагтай улсуудад эрчим хүчний хэмнэлтийн бодлогын улмаас цахилгааны эрэлт ДНБ-ээс удаан өсөж байна. Харин Хятад улсад эсрэгээрээ эрэлт ДНБ-ээс хурдан өсөж байгаа нь цахилгааны салбарт дунджаас өндөр өгөөж олох боломж байна гэж BI үзэж байна. Цахилгааны эрэлт ба ДНБ-ийн өсөлтийн харьцаа 2030 онд 1.0, 2040 оны дундуур 0.5 болж буурна. Хятад улсын цахилгааны хэрэглээ 2030 он хүртэл таван жилд 22% өсөх төлөвтэй байгаа ба энэхүү өсөлт нь өмнөх таван жилийнхээс удаан ч томоохон эдийн засагтай улсууд дунд хамгийн хурдан өсөлтийн нэг хэвээр байна. Үүнд хоёр гол хөдөлгөгч хүч бий, үүнд: Нэг дүгээрт цахилгаан машины зах зээлийн өсөлт, хоёр дугаарт хиймэл оюуны (AI) дата төвүүдийн хөрөнгө оруулалт байна.
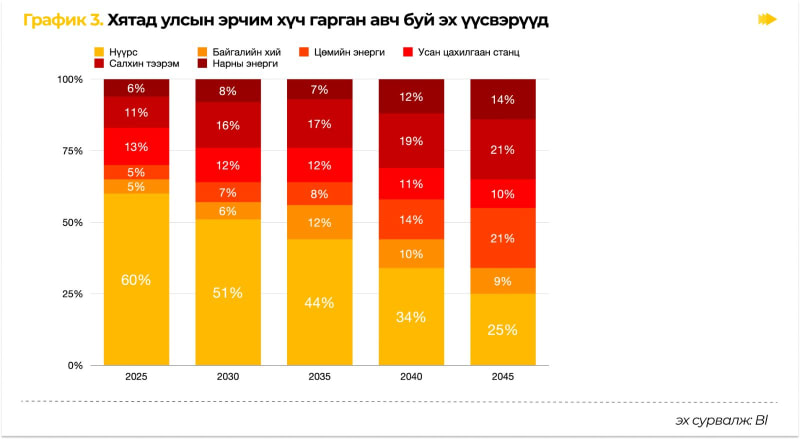
Сэргээгдэх эрчим хүч, өөрийн амжилтын хохирогч. Нар, салхинаас гарган авч буй эрчим хүчний хэмжээ маш хурдацтай өссөн тул эрчим хүч хадгалах болон дамжуулах шугам гүйцэхгүй, ашиглалтын түвшин буурч эхэлжээ. Үүнийг засахын тулд Улсын цахилгаан сүлжээний компани 2026–2030 онд 4 их наяд юань буюу өмнөх таван жилээс 44% илүү хөрөнгө оруулна. Эрчим хүч хадгалах хүчин чадал таван жилд найм дахин өсөх төлөвтэй.
Байгалийн хий, шилжилтийн гүүр. Байгалийн хийн эрчим хүч нь нүүрснээс бохирдол бага, нар салхинаас найдвартай тул ойрын 10 жилд өсөх ба үйлдвэр, ачааны тээвэрт хэрэглээ нэмэгдэнэ. Хийн турбины захиалга түүхэн дээд түвшинд хүрч , Dongfang, Harbin, Shanghai Electric зэрэг тоног төхөөрөмж үйлдвэрлэгчдийн хувьцааны үнэ хоёр оронтой тоогоор өсөж байна.
Цөмийн эрчим хүч, урт хугацааны хамгийн гол бүтээгдэхүүн. Цөмийн эрчим хүчин хүч 2030 он гэхэд 40 хувиар өсөж 100 ГВт хүрэх бөгөөд Хятад дэлхийн хамгийн том цөмийн эрчим хүч үйлдвэрлэгч болох төлөвтэй байна. Дотоодын стандарт реакторын барилгын зардал барууны ижил төрлийнхөөс дөрөв дахин бага зардалтай. Жижиг модульчлагдсан реактор, термоядролын хайлуулалтын технологи дараагийн давлагааг авчирч магадгүй.
Нүүрс, удаан бууралт. Эрчим хүчний аюулгүй байдлын үүднээс нүүрсний станцын хүчин чадал 2030 он хүртэл 25 хувиар өснө. Гэхдээ эдгээр нь нөөц эх үүсвэр болж, ашиглалтын түвшин жил бүр буурна. Хүчин чадал 2035 он орчим оргилдоо хүрээд дараа нь буурах төлөвтэй. Нүүрсхүчлийн хий барих технологи зарим станцын насыг уртасгаж болох ч одоогоор эдийн засгийн хувьд үр ашиггүй.
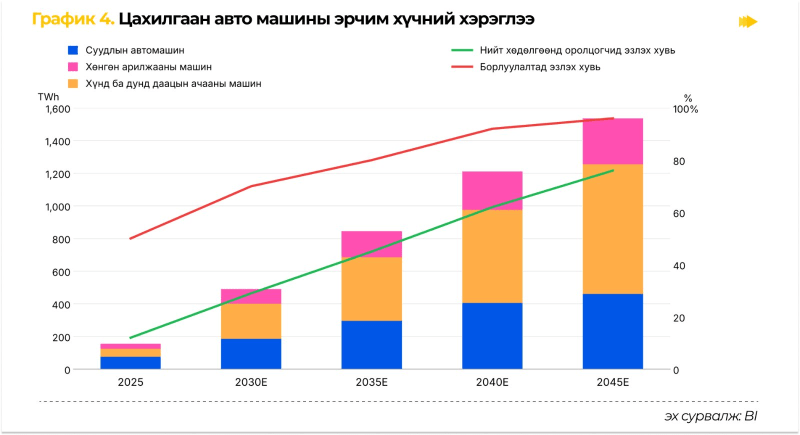
Хятадад цахилгаан тээврийн хэрэгсэл (EV — батарейт болон залгууртай хайбрид) аль хэдийн шинэ машины борлуулалтын тал орчмыг эзэлж байгаа бөгөөд BI-ийн тооцоогоор 2030 он гэхэд 70%-д хүрэх ба зам дээр явж буй цахилгаан машинуудын тоо 44 саяас 118 сая болж өсөх аж.
Гол шалтгаан нь үнэ.
Цахилгаан машин бензин машинтай ижил үнэтэй болсон бөгөөд түлшний хэмнэлтээр таван жилд эзэмших нийт зардал нь 13% орчим хямд гарч байна. Ойрх дорнодын дайны үеэр бензиний үнэ 30% хүртэл өссөн ч цахилгааны үнэ тогтвортой байсан нь энэ давуу талыг улам бататгасан. Хятадын брэндүүд EV-ийн борлуулалтын 90%-ийг эзэлж, BYD Volkswagen-ийг, Geely Toyota-г гүйцэж, зах зээлд ноёлж байна.
“Дараагийн давлагаа” хүнд даацын ачааны машины зах зээл.
Хүнд даацын цахилгаан ачааны машин суудлын машинаас км тутамд 10 дахин их цахилгаан хэрэглэж, өдөрт хэд дахин их зам туулдаг. Тиймээс 2030 он гэхэд ачааны EV-ийн цахилгааны хэрэглээ суудлын машинаасаа давах төлөвтэй байна. Хятадын засгийн газраас 2030 он гэхэд хүнд даацын ачааны машины борлуулалтын 40%-ийг цахилгаан болгох зорилт тавьжээ. Энэ чиглэлд ачааны машины батарейн зах зээлийн талыг эзэлдэг CATL хамгийн их ашиг хүртэх магадлалтай байна.
Агшин зуурын цэнэглэлт (10 минутад батарейг бүрэн дүүргэх) болон батарей солих станцууд хэрэглэгчийн гол санаа зовнилыг бууруулж байна.
BI-ийн үзэж буйгаар зах зээл цахилгаан эрчим хүчний шилжилтийн хурд болон нөлөөг дутуу үнэлж байна. Хөрөнгө оруулагчид одоогийн эрчим хүчний өндөр зардалд хэт анхаарал хандуулж, газрын тосноос татгалзах урт хугацааны шилжилтийг хангалттай тооцохгүй байгаа ажээ.
Ойрх Дорнодын дайнаас болж эрчим хүчний үнэ өссөн тул газрын тос, нүүрсний компаниудын хувьцааны үнэ өндөр өсөлттэй байв. SSE:Cnooc-ийн хувьцаа он гарснаас 8 дугаар сарын дунд хүртэл нэг үедээ 40% өссөн. Харин хийн үнэ өссөн нь хий түгээгч HKEX:ENN-ийн ашгийн хувьд цохилт болж, хувьцаа нь нэг үедээ 40 хувиас илүү унасан. Нарны панель үйлдвэрлэгч Longi хэтийн хүчин чадал, үнийн дайнаас болж сул байсан.
BI-ийн үзэж буйгаар дэлхийн газрын тос, хийн үнэ хэвийн түвшиндээ орвол энэ зөрүү хурдан алга болно. Урт хугацаанд хандлага эсрэгээрээ эргэх боломжтой.
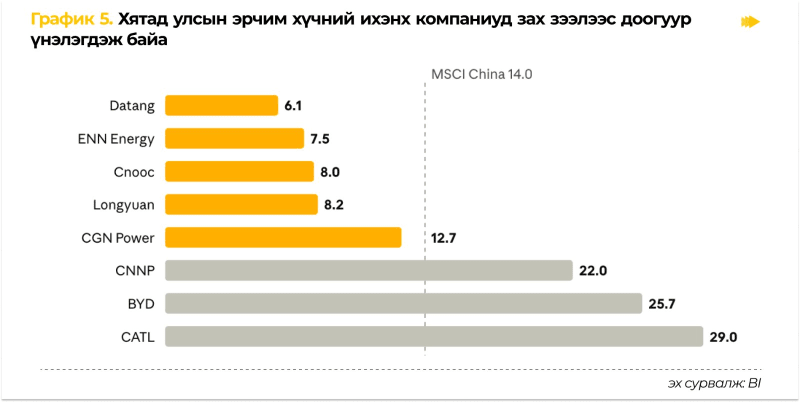
Зөвхөн SZSE:CATL, HKEX:BYD, SSE:CNNP индексээс өндөр үнэлэгдэж байна. BI-ийн үзэж буйгаар хөрөнгө оруулагчид дайны богино хугацааны сөрөг нөлөөг хэтэрхий тооцож, урт хугацааны давуу талыг орхигдуулж байж магадгүй. Энэ талаар Longyuan, CGN Power-ийг хамгийн их боломжтой гэж онцлосон.
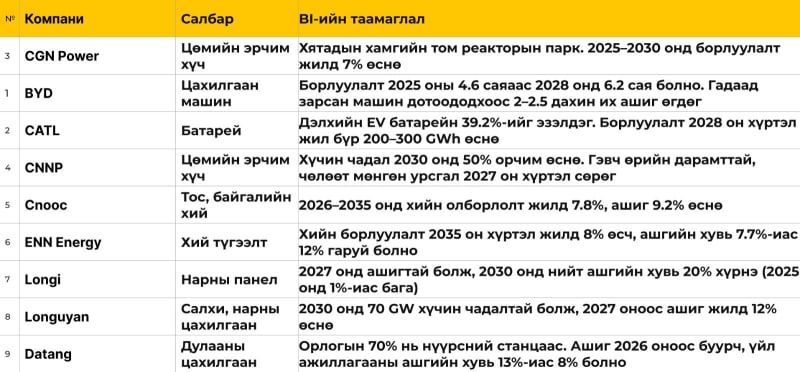
Тайланд мөн хийн турбин, цөмийн тоног төхөөрөмж үйлдвэрлэгч Dongfang Electric, Shanghai Electric, Harbin Electric-ийг онцолсон. Dongfang-ийн ашиг 2028 он хүртэл жилд 20% өснө гэж BI төсөөлжээ. Нүүрсний салбарт Shenhua Energy, нүүрстөрөгчийн давхар хуримтлах (CCUS) технологид түрүүлж хөрөнгө оруулсан Huaneng Power бусдаасаа хол илүү өсөлттэй байна.
Хятад цахилгааны нийлүүлэлтээ ирэх 15 жилд хэрхэн тэлэхээ нарийвчлан төлөвлөсөн нь холбогдох салбаруудад ирээдүйг таамаглах боломж олгодог гэж BI онцолжээ. Бодлогууд хоорондоо уялдаатай. Жишээ нь нүүрсний хүчин чадал буурч эхлэх үед цөмийн хүчин чадал огцом нэмэгдэнэ.
Хятадын эрчим хүчний гол үе шатууд, 2026-2040
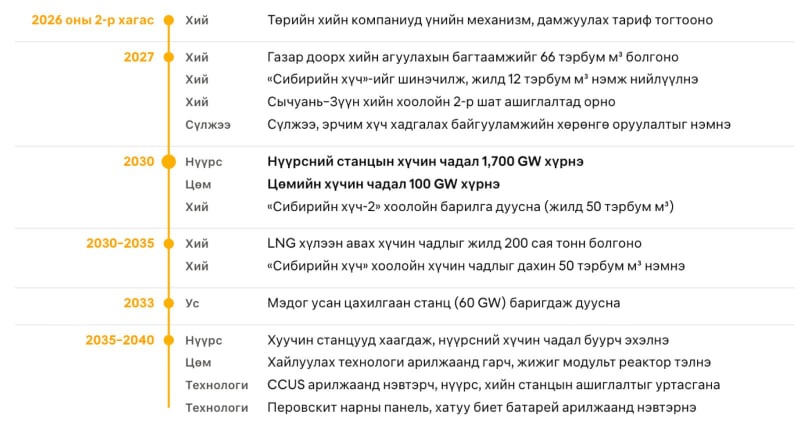
Хийн дэд бүтцийн томоохон төслүүд 2027 онд, нүүрс ба цөмийн хүчин чадлын зорилтууд 2030 онд хэрэгжинэ. 2035 оноос хойш хуучин нүүрсний станцууд хаагдаж, шинэ технологиуд арилжаанд нэвтэрнэ.
Хятадын эрчим хүчний шилжилт Монголын эдийн засагт шууд хамаатай. Доорх нь тайлангаас гарах дүгнэлт биш, харин түүнд үндэслэсэн хийсэн өөрийн тайлбар болно.
Нүүрсний экспорт: ойрын хугацаанд тогтвортой, урт хугацаанд эрсдэлтэй. Хятад 2030 он хүртэл нүүрсний станцаа нэмэгдүүлж, нөөцөө ихээр хуримтлуулж байгаа нь ойрын жилүүдэд эрэлтийг нэмэгдүүлэх ч 2030 оноос дулаан цахилгаан станцын хэрэглээ бодитоор буурч эхлэх төлөвтэй байна. Монголын экспортын гол хэсэг нь коксжих нүүрс (ган үйлдвэрлэлд ордог) тул эрчим хүчний нүүрснээс арай өөр хандлагатай ч, урт хугацаандаа экспортоо төрөлжүүлэх шаардлага улам тодорхой болж байна.
Хийн хоолой. Хятад Сибирийн хүч-2 хоолойг 2030 он гэхэд дуусгахаар төлөвлөж байгаа ба энэ хоолой Монголын нутгаар дайран өнгөрөх төлөвтэй тул транзитын орлого, дэд бүтцийн боломж бий болох ч төслийн хугацаа олон удаа хойшилж байсныг анхаарах хэрэгтэй.
Шинэ түүхий эдийн эрэлт. Цахилгаан машин, батарей, сүлжээ, цөмийн эрчим хүчний өсөлт, зэс, уран зэрэг ашигт малтмалын эрэлтийг нэмэгдүүлнэ. Хятад ураны хангамжаа төрөлжүүлэх стратеги баримталж байгаа нь уран, зэсийн нөөцтэй хөрш орнуудад боломж нээж байна.
Хөрөнгө оруулагчдад. Монголын хөрөнгө оруулагчид энэ сэдэвт Хонгконгийн бирж эсвэл Хятадын цахилгаан машин, цэвэр эрчим хүч, батарейн сэдэвт АНУ-д бүртгэлтэй ETF-ээр хандах боломжтой. Хятадын хувьцааны зах зээлийн бодлогын болон геополитикийн эрсдэл өндөр тул багцад хэмжээтэй тусгах нь зүйтэй.