Судалгаа
• Дотоод арилжаа
Өнөөдрийн хөрөнгө оруулалт — маргаашийн боломж

“Монголын хөрөнгийн бирж ХК (MSE) нь 1991 онд байгуулагдсан, Монгол Улсын үнэт цаас болон уул уурхайн бүтээгдэхүүний биржийн арилжааг зохион байгуулдаг гол байгууллага юм.
Тус компани 2022 онд нийт хувьцааныхаа 34%-ийг олон нийтэд санал болгож, нээлттэй хувьцаат компани болсон бөгөөд үлдсэн 66%-ийг төр эзэмшиж байна.
2026 оны 10 дугаар сарын байдлаар МХБ-ийн зах зээлийн үнэлгээ ₮143.02 тэрбум, нэгж хувьцааны ханш ₮413.17-д хүрсэн байна. Хувьцааны ханш сүүлийн жилүүдэд хэлбэлзэлтэй байсан ч 2025 оны сүүлээс өсөлт эрчимжиж, өмнөх жилүүдийн түвшнээс мэдэгдэхүйц өндөр болсон байна.
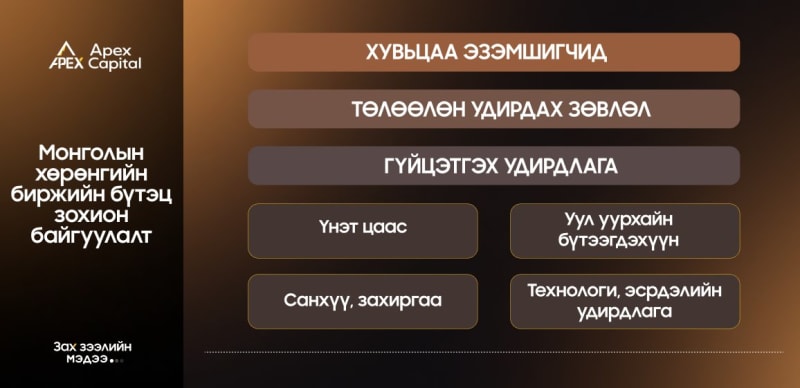
Монголын хөрөнгийн бирж ХК нь хувьцаа эзэмшигчид, Төлөөлөн удирдах зөвлөл (ТУЗ), гүйцэтгэх удирдлага гэсэн шаталсан засаглалын бүтэцтэйгээр үйл ажиллагаа явуулдаг.
Хувьцаа эзэмшигчид: Хувьцаа эзэмшигчид хурлаараа дамжуулан ТУЗ-ийг сонгох, компанийн үйл ажиллагаатай холбоотой томоохон шийдвэрүүдийг гаргах эрхээ хэрэгжүүлдэг.
Төлөөлөн удирдах зөвлөл: Компанийн стратеги, бодлого, урт хугацааны хөгжлийн чиглэлийг тодорхойлж, гүйцэтгэх удирдлагын үйл ажиллагаанд хяналт тавьдаг.
Гүйцэтгэх удирдлага: ТУЗ-ийн баталсан стратеги, бодлогыг хэрэгжүүлж, үнэт цаас болон уул уурхайн бүтээгдэхүүний биржийн арилжаа, санхүү, технологи, эрсдэлийн удирдлага зэрэг өдөр тутмын үйл ажиллагааг зохион байгуулдаг.
Ийнхүү МХБ нь стратегийн удирдлага, өдөр тутмын гүйцэтгэл болон хяналтын чиг үүргийг заагласан засаглалын тогтолцоотой байна.
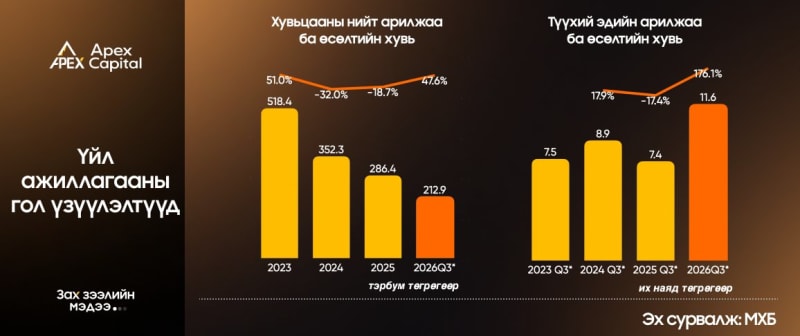
Хувьцааны арилжаа: Монголын хөрөнгийн биржийн хувьцааны нийт арилжаа 2023 онд ₮518.4 тэрбумд хүрч, өмнөх оноос 51.0%-иар өссөн ч 2024 онд 32.0%, 2025 онд 18.7%-иар тус тус буурч, ₮286.4 тэрбум болсон байна. Харин 2026 оны эхний хагас жилийн байдлаар хувьцааны арилжаа ₮212.9 тэрбумд хүрсэн ба өмнөх оны мөн үетэй харьцуулахад 47.6% өссөн байна.
Түүхий эдийн арилжаа: Уул уурхайн бүтээгдэхүүний арилжааны хэмжээ 2023 онд ₮7.5 их наяд байсан бол 2024 онд ₮8.9 их наяд болж өсжээ. Харин 2025 онд ₮7.4 их наяд болж буурсан ч 2026 оны эхний хагас жилд ₮11.6 их наяд хүрч, өмнөх оны мөн үеэс 176.1%-иар өссөн байна.
Сүүлийн жилүүдэд хувьцааны арилжааны идэвх харьцангуй саарсан бол уул уурхайн бүтээгдэхүүний арилжаа эрчимтэй тэлж байна. Ялангуяа 2026 оны эхний хагас жилийн түүхий эдийн арилжааны хэмжээ 2025 оны бүтэн жилийн дүнгээс 56.8%-иар илүү байгаа нь МХБ-ийн үйл ажиллагаанд уул уурхайн бүтээгдэхүүний арилжааны ач холбогдол нэмэгдэж байгааг харуулж байна. Гэхдээ арилжааны үнийн дүнгийн өсөлт нь шимтгэлийн орлого ижил хувиар өссөн гэсэн үг биш юм.
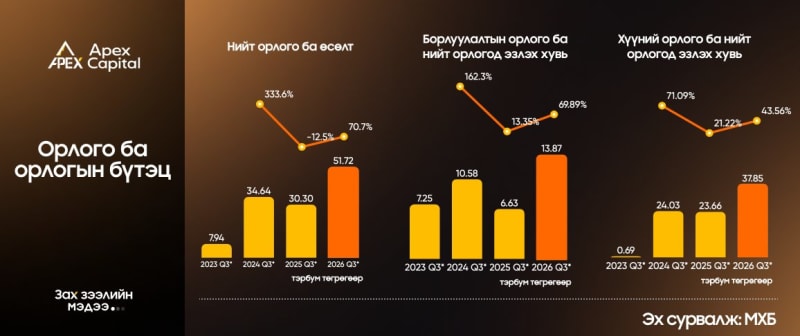
Монголын хөрөнгийн бирж" ХК-ийн нийт орлого 2026 оны эхний 9 сард 51.72 тэрбум төгрөгт хүрч, өмнөх оны мөн үеэс 70.7%-иар өслөө. Энэ нь өмнөх онуудын бүтэн жилийн дүнгээс ч өндөр үзүүлэлт юм. Орлогын бүтэц сүүлийн гурван жилд эрс өөрчлөгдөж, 2023 оны эхний 9 сард орлогын 91.4% нь арилжааны шимтгэл, үйлчилгээний орлого байсан бол 2024 оноос хойш орлогын 70–78% нь хүүний орлого болсон. Энэ хүү нь уул уурхайн бүтээгдэхүүний арилжаанд оролцогчдын байршуулсан дэнчингийн мөнгөний дансны үлдэгдэлд бодогддог. Дэнчингийн үлдэгдэл 2026 оны 9-р сарын 30-нд 1.90 их наяд төгрөгт хүрсэн бол өмнөх оны мөн үед 1.12 их наяд төгрөг байв.
2026 онд борлуулалтын орлого 2.1 дахин өсөж 13.87 тэрбум төгрөгт хүрсэн. Үүнд нүүрсний арилжааны үнийн дүн 3.2 дахин нэмэгдсэн нь голлон нөлөөлжээ. Гэвч хүүний орлого ч 60%-иар өсөж 37.85 тэрбум төгрөг болсон тул нийт орлогод борлуулалтын орлогын эзлэх хувь 26.8% хэвээр байна.
Иймээс компанийн ашигт ажиллагаа дэнчингийн мөнгөний хэмжээ болон банкны хүүгийн түвшнээс ихээхэн хамаарсаар байна. Хүүний орлогыг хасвал 2026 оны эхний 9 сарын татварын өмнөх ашиг 5.59 тэрбум төгрөг гарна. 2025 оны мөн үед энэ үзүүлэлт −0.15 тэрбум төгрөг буюу алдагдалтай байв.
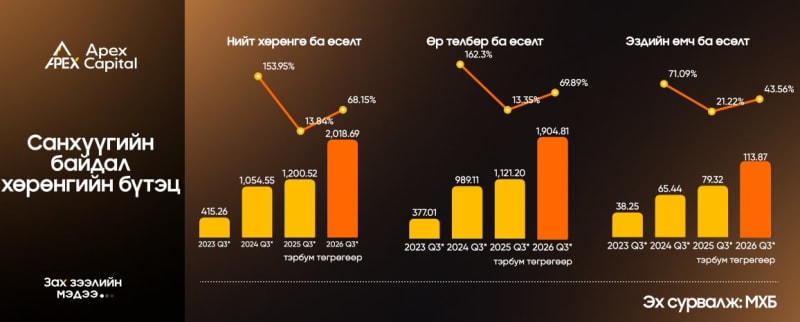
Монголын хөрөнгийн бирж" ХК-ийн нийт хөрөнгө 2026 оны 9-р сарын 30-ны байдлаар 2.02 их наяд төгрөгт хүрч, өмнөх оны мөн үеэс 68.2%-иар өслөө. Өр төлбөр мөн 69.9%-иар нэмэгдэж 1.90 их наяд төгрөг болжээ.
Гэвч энэ өсөлт нь компанийн өөрийн хөрөнгийн өсөлтийг илэрхийлэхгүй. Өр төлбөрийн 99.9% нь уул уурхайн бүтээгдэхүүний арилжаанд оролцогчдын байршуулсан дэнчингийн мөнгө бөгөөд түүнтэй тэнцэх хэмжээний мөнгө биржийн дансанд байршиж байна. Биржийн өөрийн бодит өр төлбөр ердөө 2.3 тэрбум төгрөг. Иймээс нийт хөрөнгө, өр төлбөрийн өсөлт, бууралт нь уул уурхайн арилжааны идэвх, дэнчингийн хэмжээг харуулдаг. Эздийн өмч нийт хөрөнгийн 5.6% мэт харагдах боловч дэнчинг хасвал 98%-ийг эзэлж байна.
Компанийн өөрийн хөрөнгийг харуулах эздийн өмч 113.87 тэрбум төгрөгт хүрч, 43.6%-иар өслөө. 2022 оны эцэст 23.49 тэрбум төгрөг байсан эздийн өмч 4.8 дахин нэмэгджээ. Жил бүр ногдол ашиг хуваарилсаар байхад хуримтлагдсан ашиг өссөөр байгаа бөгөөд тэр ашгийн гол эх үүсвэр нь дэнчингийн мөнгөний хүүний орлого юм.
Дэнчингийн үлдэгдэл өсөхийн хэрээр хүүний орлого, ашиг, эздийн өмч дагаж өсдөг. Тиймээс биржийн санхүүгийн үзүүлэлт уул уурхайн бүтээгдэхүүний арилжаа болон түүний журамтай нягт холбоотой хэвээр байна.
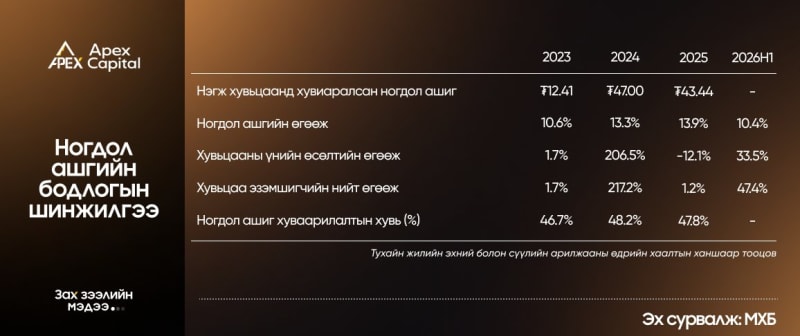
1. Хуваарилалтын бодлого тогтвортой.
Гурван жил дараалан цэвэр ашгийн 47–48 хувийг ногдол ашигт хуваарилжээ (46.7% → 48.2% → 47.8%). Ашгийн тал орчмыг хуваарилах жишиг тогтсон гэж үзэж болно. Хувьцааны 66 хувийг төр эзэмшдэг тул ногдол ашиг нь төсвийн орлогын эх үүсвэр болдог. Энэ нь өндөр хуваарилалт хадгалагдах нэг хүчин зүйл юм.
2. Ногдол ашгийн өгөөж өндөр, өсөх хандлагатай.
Өгөөж 10.6% → 13.3% → 13.9% болж өссөн. 2026 оны 9-р сарын ханш 33.5%-иар өссөн ч сүүлийн ногдол ашгаар тооцсон өгөөж 10.4% хэвээр байна.
3. Нийт өгөөжийг голчлон ханш тодорхойлсон.
2024: Хүүгийн орлого огцом нэмэгдэж цэвэр ашиг 3.7 дахин өссөн. Ханш 3.1 дахин өсөж, нийт өгөөж 217.2% болсон.
2025: Цэвэр ашиг 6.9%-иар буурч, ханш 12.1%-иар унасан. Гэвч ₮47-ийн ногдол ашиг ханшийн бууралтыг нөхөж, нийт өгөөж бага боловч эерэг (1.2%) гарсан.
2026 оны 9 сар: Цэвэр ашиг 84.9%-иар өссөнтэй уялдан ханш 33.5%-иар өссөн. Ногдол ашгийг оруулбал нийт өгөөж 47.4% байна.
4. Ногдол ашгийн эх үүсвэрт эрсдэл бий.
Ашгийн дийлэнх нь үндсэн үйл ажиллагаанаас биш, уул уурхайн бүтээгдэхүүний арилжааны дэнчингийн дансны хүүгийн орлогоос бүрддэг. 2025 онд энэ нь нийт орлогын 76 хувийг эзэлсэн. Иймээс цаашдын ногдол ашиг дэнчингийн хэмжээ, хүүгийн түвшин болон арилжааны журамд гарах өөрчлөлтөөс шууд хамаарна.
Удирдлагын тогтворгүй байдал:
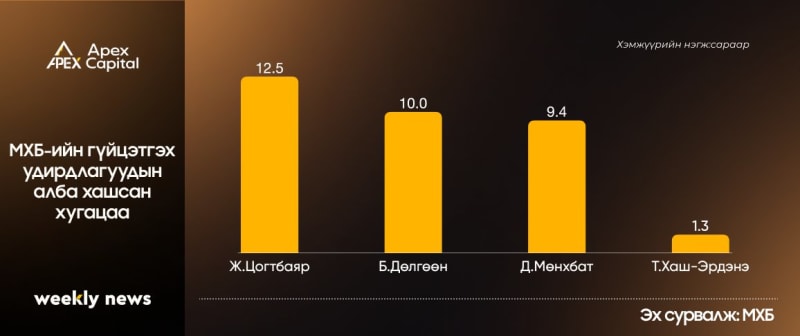
МХБ-ийн гүйцэтгэх захирал Х.Алтай 2023 оны 12 дугаар сард ажлаа хүлээлгэн өгснөөс хойш түр орлон гүйцэтгэгчээр таван хүн ээлжлэн удирдаж, нэг хүн дунджаар долоон сар ажиллажээ. 2026 оны 10 дугаар сарын 26-нд Б.Анар түр орлон гүйцэтгэгчээр томилогдсон бөгөөд байнгын захирлын сонгон шалгаруулалт эцэслэгдээгүй байна.
Ашигт ажиллагаа:
Удирдлага тогтворгүй байсан ч МХБ-ийн ашиг өссөн нь уул уурхайн бүтээгдэхүүний арилжааны дэнчингээс бүрдэх хүүгийн орлоготой холбоотой. Тухайлбал, 2026 оны эхний есөн сард хүүгийн орлого нийт орлогын 73.2%-ийг бүрдүүлжээ.
Засаглалын эрсдэл:
Төр нийт хувьцааны 66%-ийг эзэмшдэг бөгөөд удирдлагын ойр ойрхон өөрчлөлт нь стратегийн төслүүдийн хэрэгжилт, бодлогын залгамж чанар болон хяналтын тогтолцоонд сөргөөр нөлөөлж болзошгүй.
Хөрөнгө оруулагчдын анхаарах зүйл:
Байнгын гүйцэтгэх захирлын томилгоо, дэнчингийн хөрөнгийн зохицуулалт болон ногдол ашгийн бодлогын өөрчлөлтийг ажиглах шаардлагатай. Ялангуяа дэнчингийн хүүгийн орлогын зохицуулалт өөрчлөгдвөл компанийн ашигт ажиллагаанд мэдэгдэхүйц нөлөө үзүүлэх эрсдэлтэй.
МХБ-ийн орлогыг үндсэн үйл ажиллагааны орлого биш, уул уурхайн арилжааны дэнчингийн хүүгийн орлого бүрдүүлж байна. Ашиг 2022 онд 0.65 тэрбум төгрөг байсан бол 2025 онд 31.8 тэрбум ₮ болж 50 дахин өссөн. 2026 оны эхний 9 сард 39.1 тэрбум төгрөг болж, өмнөх оны мөн үеэс 85%-иар өссөн байна. Нөгөө талаар энэ өсөлт нь бодлогын шийдвэр, удирдлагын тогтворгүй байдлаас хамааралтай.
Давуу тал
Ашиг өндөр, өсөлттэй. Ашиг нь хөрөнгийн 2 их наяд төгрөгт хүрсэн дэнчингийн үлдэгдэлтэй хамт өсдөг.
Ногдол ашгийн бодлого тогтвортой: ашгийн ~48%-ийг хуваарилж, 10–14%-ийн өгөөж өгч байна.
Үндсэн орлого сэргэж байна: борлуулалтын орлого 2026 оны 9 сард 109%-иар өссөн.
Сул тал
Орлого нэг эх үүсвэрт төвлөрсөн. Дэнчингийн бодлого өөрчлөгдвөл ашгийн дийлэнх нь алдагдах боломжтой.
Удирдлага тогтворгүй: 3 жилд 5 түр орлон гүйцэтгэгч солигдож, байнгын захирал одоог хүртэл томилогдоогүй.
Төр 66%-ийг эзэмшдэг тул шийдвэр гаргалтад улс төрийн нөлөө их.
Үнэлгээ (2026.11.05-ны ханш ₮408.10)
Сүүлийн 12 сарын ашгаар P/E ~2.9 дахин, P/B ~1.3 дахин, ногдол ашгийн өгөөж ~10.6%.
Ашигтай харьцуулахад ханш хямд байна. Зах зээл хүүгийн орлого цаашид тогтвортой байх эсэхэд эргэлзэж, засаглалын эрсдэлийг үнэд суулгаж байгааг харуулж байна.
Анхаарах дохио
Дэнчингийн хүүгийн орлогын талаар бодлогын өөрчлөлт гарах эсэх. Энэ нь хамгийн том эрсдэл.
Байнгын гүйцэтгэх захирал нээлттэй сонгон шалгаруулалтаар томилогдох эсэх. Ингэвэл засаглалын эрсдэл буурна.
Үндсэн үйл ажиллагааны орлого буюу арилжааны шимтгэл, бүртгэлийн хураамжийн өсөлт тогтвортой үргэлжлэх эсэх.